/ Komornik a zwrot podatku – czy można zająć nadpłatę PIT?
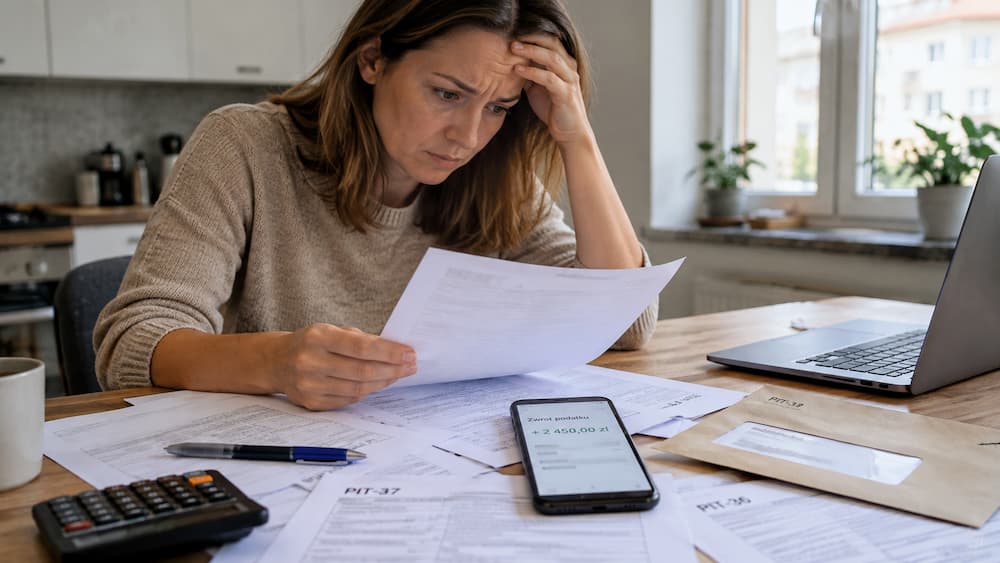
Co roku po rozliczeniu PIT wiele osób czeka na zwrot nadpłaconego podatku z urzędu skarbowego. Dla osoby zadłużonej pojawia się jednak naturalne pytanie: czy komornik może zająć taki zwrot, zanim w ogóle trafi on na konto? Odpowiedź, w przeciwieństwie do świadczeń socjalnych czy wychowawczych, jest dla dłużnika mniej korzystna – i warto ją poznać, zanim zaplanuje się, na co przeznaczyć spodziewany zwrot.
Zwrot podatku to zwykłe środki dłużnika – zasada ogólna
W przeciwieństwie do świadczeń rodzinnych, wychowawczych czy alimentacyjnych, zwrot nadpłaty podatku dochodowego nie korzysta z żadnej szczególnej ochrony przed egzekucją. Z prawnego punktu widzenia jest to po prostu wierzytelność podatnika wobec urzędu skarbowego – urząd jest mu winien określoną kwotę i musi ją zwrócić. Skoro są to środki należące do dłużnika, komornik może je zająć na takich samych zasadach jak każdą inną wierzytelność czy wpływ na rachunek bankowy.
Zajęcie wierzytelności u źródła: komornik może zająć zwrot jeszcze w urzędzie skarbowym
Najważniejsza różnica względem świadczeń chronionych, takich jak 800+, polega na tym, że komornik nie musi czekać, aż pieniądze trafią na konto dłużnika. Prawo pozwala mu zająć samą wierzytelność o zwrot nadpłaty bezpośrednio u urzędu skarbowego – podobnie jak w przypadku zajęcia wynagrodzenia u pracodawcy. Urząd skarbowy, jako „dłużnik zajętej wierzytelności”, po otrzymaniu zawiadomienia od komornika przekazuje należną kwotę bezpośrednio na poczet długu, zamiast wypłacać ją podatnikowi.
To istotna różnica w porównaniu z sytuacjami, które opisywaliśmy przy okazji majątku ruchomego – np. tego, jak zabezpieczyć samochód przed zajęciem komorniczym. Tam decydujące znaczenie ma to, czy komornik w ogóle wie o istnieniu danego składnika majątku. W przypadku zwrotu podatku urząd skarbowy ma pełną wiedzę o wysokości nadpłaty, co znacznie ułatwia komornikowi skuteczne zajęcie.
Kwota wolna od zajęcia na koncie bankowym a zwrot podatku
Jeżeli z jakiegoś powodu zwrot trafi jednak na rachunek bankowy dłużnika zanim komornik zdąży go zająć u źródła, zastosowanie znajdą ogólne zasady dotyczące ochrony środków na koncie. Obowiązuje wówczas ustawowa kwota wolna od zajęcia, obliczana jako wielokrotność aktualnego minimalnego wynagrodzenia za pracę – jej dokładną wysokość warto zawsze zweryfikować na bieżąco, ponieważ zmienia się wraz z corocznymi podwyżkami płacy minimalnej. Mechanizm ten działa analogicznie do sytuacji, w której komornik zajmuje inne bieżące wpływy na konto, np. przy zajęciu wynagrodzenia przez komornika – tam również pewna część środków pozostaje ustawowo chroniona, a reszta podlega egzekucji.
Warto pamiętać, że kwota wolna od zajęcia chroni łączne saldo rachunku, a nie konkretne wpływy – nie ma więc znaczenia, czy dane środki pochodzą ze zwrotu podatku, wynagrodzenia czy innego źródła, o ile nie są to środki objęte odrębną, szczególną ochroną ustawową.
Co może zrobić dłużnik, żeby ochronić zwrot podatku?
W praktyce pole manewru jest tu węższe niż przy świadczeniach socjalnych, ale nie oznacza to, że sytuacja jest beznadziejna. Jeżeli dłużnik podejrzewa, że zajęcie zostało przeprowadzone nieprawidłowo – np. obejmuje kwotę wyższą niż faktycznie należna, albo narusza limity ochronne dotyczące rachunku bankowego – ma prawo zakwestionować czynności komornika. Istotne może być również ustalenie, czy zaległość, z powodu której prowadzona jest egzekucja, nie uległa już przedawnieniu, oraz sprawdzenie całej dotychczasowej korespondencji z wierzycielem i komornikiem.
W sytuacjach, w których skala zadłużenia jest większa, a zwrot podatku miał stanowić realne wsparcie domowego budżetu, warto rozważyć szersze podejście do całej sprawy – nie tylko obronę pojedynczego zajęcia, ale analizę możliwości negocjacji z wierzycielem czy skorzystania z profesjonalnej pomocy dla zadłużonych, która pozwala spojrzeć na całość zobowiązań, a nie wyłącznie na bieżącą czynność egzekucyjną.
Podsumowanie
Zwrot nadpłaty podatku, w przeciwieństwie do świadczeń socjalnych i wychowawczych, nie jest chroniony przed egzekucją komorniczą i może zostać zajęty zarówno bezpośrednio w urzędzie skarbowym, jak i już po wpłynięciu na konto bankowe dłużnika. Osoby spodziewające się zwrotu, a jednocześnie mające otwarte postępowanie egzekucyjne, powinny liczyć się z tym scenariuszem i – jeśli mają wątpliwości co do prawidłowości konkretnego zajęcia – jak najszybciej skonsultować sprawę z prawnikiem specjalizującym się w prawie egzekucyjnym.